Rétrocommission architecte d'intérieur : ce qui est légal
Une rétrocommission est la somme qu'un fournisseur reverse à un prescripteur sur les achats de son client, sans que ce client en soit informé. Pour un architecte inscrit à l'Ordre, elle est exclue : le code de déontologie prévoit une rémunération unique, à la charge exclusive du client, définie par contrat. Pour un architecte d'intérieur, aucun ordre professionnel n'encadre la pratique, mais l'occultation reste juridiquement fragile dès lors que vous commandez au nom du client. La marge sur fournitures, elle, est parfaitement légale à deux conditions : acheter en votre nom, et l'avoir écrit noir sur blanc au contrat.
Rétrocommission, remise fournisseur et marge sur fournitures ne recouvrent pas la même chose
Trois mécanismes circulent dans le métier sous des noms interchangeables, alors qu'ils n'ont ni le même régime ni le même niveau de risque.
La remise professionnelle (ou remise prescripteur) est une condition commerciale que le fournisseur vous accorde sur son tarif public, parce que vous lui apportez du volume et que vous gérez vous-même la sélection et la commande. Elle porte sur votre prix d'achat. Elle existe avant même de savoir ce que vous en ferez ensuite.
La marge sur fournitures apparaît quand vous achetez le mobilier, les luminaires ou les matériaux en votre nom, puis les revendez au client au prix que vous fixez. L'écart entre les deux est un bénéfice commercial classique, au même titre que la marge d'un revendeur. Vous n'avez aucune obligation de dévoiler votre prix d'achat, exactement comme le magasin d'ameublement chez lequel votre client irait sans vous.
La rétrocommission est autre chose. Le client commande et paie le fournisseur directement, à un prix qu'il croit être le prix du marché, et le fournisseur vous reverse ensuite un pourcentage de cette commande. Le client a payé le plein tarif et finance sans le savoir une seconde rémunération pour une mission qu'il rémunère déjà par vos honoraires. Deux critères suffisent à séparer les trois mécanismes : qui contracte avec le fournisseur, et si le client en est informé.
Ce que le code de déontologie impose à l'architecte sur sa rémunération
Pour un architecte inscrit à l'Ordre, la question est réglée par le texte. L'article 46 du code de déontologie, en vigueur depuis le 1er juillet 2026, pose que la rémunération de l'architecte est unique et à la charge exclusive de son client ou de son employeur, et qu'elle doit être clairement définie par contrat. Il réserve le cas de stipulations contraires convenues entre les parties, ce qui confirme la logique d'ensemble : tout flux financier venant d'ailleurs que du client doit avoir été porté à sa connaissance et accepté par lui.
Le même code, refondu par le décret du 26 juin 2026, impose par ailleurs à l'architecte d'assumer ses missions en toute intégrité et transparence, et de prévenir les conflits d'intérêts qui le conduiraient à préférer d'autres intérêts que ceux de son client. Une commission indexée sur la valeur de ce que vous prescrivez entre exactement dans cette définition : elle vous donne un intérêt personnel à orienter le choix vers une marque plutôt qu'une autre, au moment précis où le client attend un avis désintéressé. Le même raisonnement gouverne votre devoir de conseil.
L'architecte d'intérieur n'est pas soumis à ce code, puisque le titre n'est pas protégé et qu'aucun ordre ne le discipline. Cette liberté est réelle sur le terrain déontologique, mais elle ne le dispense d'aucune des règles de droit commun qui s'appliquent à son activité, comme le rappellent ses obligations légales.
Le risque réel de la rétrocommission occulte pour l'architecte d'intérieur
Le point de bascule est la qualification de votre intervention. Si vous passez commande au nom et pour le compte du client, sur son compte fournisseur ou avec ses fonds, vous agissez comme mandataire. L'article 1993 du Code civil impose alors de rendre compte de sa gestion et de restituer au mandant tout ce qui a été reçu en vertu du mandat, y compris ce qui ne lui était pas dû. La commission versée par le fournisseur sur cette commande appartient donc juridiquement à votre client, qui peut en demander la restitution, charge de la preuve à votre encontre.
Le risque le plus fréquent reste commercial. Vos clients comparent, appellent les showrooms, consultent les tarifs publics en ligne. Un écart révélé en cours de projet transforme une relation de conseil en suspicion généralisée sur tous vos autres arbitrages, y compris ceux qui étaient irréprochables. Sur des projets tertiaires ou commerciaux, où l'acheteur du client est un professionnel soumis à ses propres règles internes, la même pratique peut exposer les deux parties à une qualification pénale.
La bonne question à se poser avant d'accepter un accord fournisseur est simple : accepteriez-vous que ce montant figure sur le devis remis au client ? Si la réponse est non, le montage n'est pas tenable.
Trois modèles propres pour être rémunéré sur les fournitures
Se rémunérer sur les fournitures est légitime : sourcer une gamme, arbitrer entre six références, négocier des délais, gérer les commandes et réceptionner les livraisons représente un travail réel, que le forfait de conception ne couvre généralement pas. Trois montages permettent de le facturer sans zone grise.
Le premier est le mandat transparent avec honoraires de suivi d'achat. Le client paie le fournisseur directement, vous lui répercutez l'intégralité de la remise obtenue, et vous facturez en contrepartie un forfait ou un pourcentage clairement identifié pour le sourcing et la gestion des commandes. Votre revenu reste intégralement des honoraires, ce qui simplifie tout le reste.
Le deuxième est l'achat-revente. Vous commandez en votre nom, vous revendez au client à votre prix, la marge vous appartient. C'est le modèle le plus répandu dès que le poste mobilier devient significatif, et le seul qui vous rémunère aussi pour le risque que vous portez.
Le troisième est la remise partagée déclarée. Le client paie le fournisseur, vous conservez une partie de la remise, mais le principe et le taux figurent explicitement dans votre contrat. C'est légal dès lors que c'est signé, et c'est commercialement le plus inconfortable des trois, puisque le client voit votre marge en pourcentage sans voir le travail qui la justifie.
| Modèle | Qui paie le fournisseur | Votre rémunération | À écrire au contrat | Responsabilité sur le produit |
| Mandat transparent | Le client | Honoraires de suivi d'achat | Base de calcul du forfait ou du pourcentage | Le fournisseur |
| Achat-revente | Vous | Marge commerciale | Périmètre revendu, acomptes, conditions de retour | Vous, en qualité de vendeur |
| Remise partagée déclarée | Le client | Part de remise conservée | Principe et taux de la part conservée | Le fournisseur |
Ce que l'achat-revente change vraiment dans vos comptes
Basculer en achat-revente engage votre gestion bien au-delà de la facturation. Quatre conséquences méritent d'être anticipées.
Votre chiffre d'affaires gonfle mécaniquement, puisque le montant total des fournitures y transite. Un projet à forte composante mobilier peut doubler votre CA affiché sans rien changer à votre rémunération réelle. Si vous êtes en micro-entreprise, les seuils arrivent beaucoup plus vite que prévu. Et votre CA cesse d'être un indicateur lisible de la santé de l'agence, ce qui rend le suivi de la rentabilité par phase indispensable.
Votre trésorerie encaisse le choc. Les fournisseurs demandent un acompte à la commande et le solde avant expédition, pendant que votre client règle selon un échéancier. Une commande FF&E d'un montant significatif peut assécher votre compte pendant plusieurs semaines. C'est le premier motif de trou de trésorerie chez les agences qui se lancent dans la revente.
La TVA suit son propre régime. La revente de mobilier est taxée au taux normal, y compris quand les travaux du même chantier bénéficient d'un taux réduit en rénovation. Mélanger les deux sur une même facture est le meilleur moyen de se tromper, comme le montre le détail des taux applicables en rénovation.
Enfin, vous devenez vendeur. Vous devez à ce titre la garantie légale de conformité et celle des vices cachés, et vous gérez le service après-vente, les livraisons endommagées, les retards de fabrication et les variations de teinte. Votre assurance de maîtrise d'œuvre ne couvre pas nécessairement cette casquette : à vérifier avec votre assureur avant la première commande, en complément de vos garanties d'architecte d'intérieur.
Cadrer les fournitures dans votre contrat et votre suivi financier, en six étapes
- Choisissez un modèle par projet (mandat, achat-revente ou remise partagée) et inscrivez-le dans le contrat, avec le périmètre exact des postes concernés. Les mentions de votre contrat sont votre seule protection le jour où le sujet devient sensible.
- Annoncez le principe au premier rendez-vous, jamais à la facture. Un client qui apprend votre mode de rémunération sur les fournitures dès la proposition l'accepte presque toujours. Le même client qui le découvre trois mois plus tard le vit comme une dissimulation.
- Séparez le budget fournitures du budget travaux dans votre estimatif. Les deux ne suivent ni le même calendrier, ni le même régime de TVA, ni la même logique de validation, et les confondre fausse votre estimatif dès l'APS.
- Formalisez chaque commande par écrit : référence exacte, finition, délai annoncé, montant de l'acompte, conditions de retour et d'annulation. C'est ce document qui vous sauve quand le fabricant livre à seize semaines au lieu de huit.
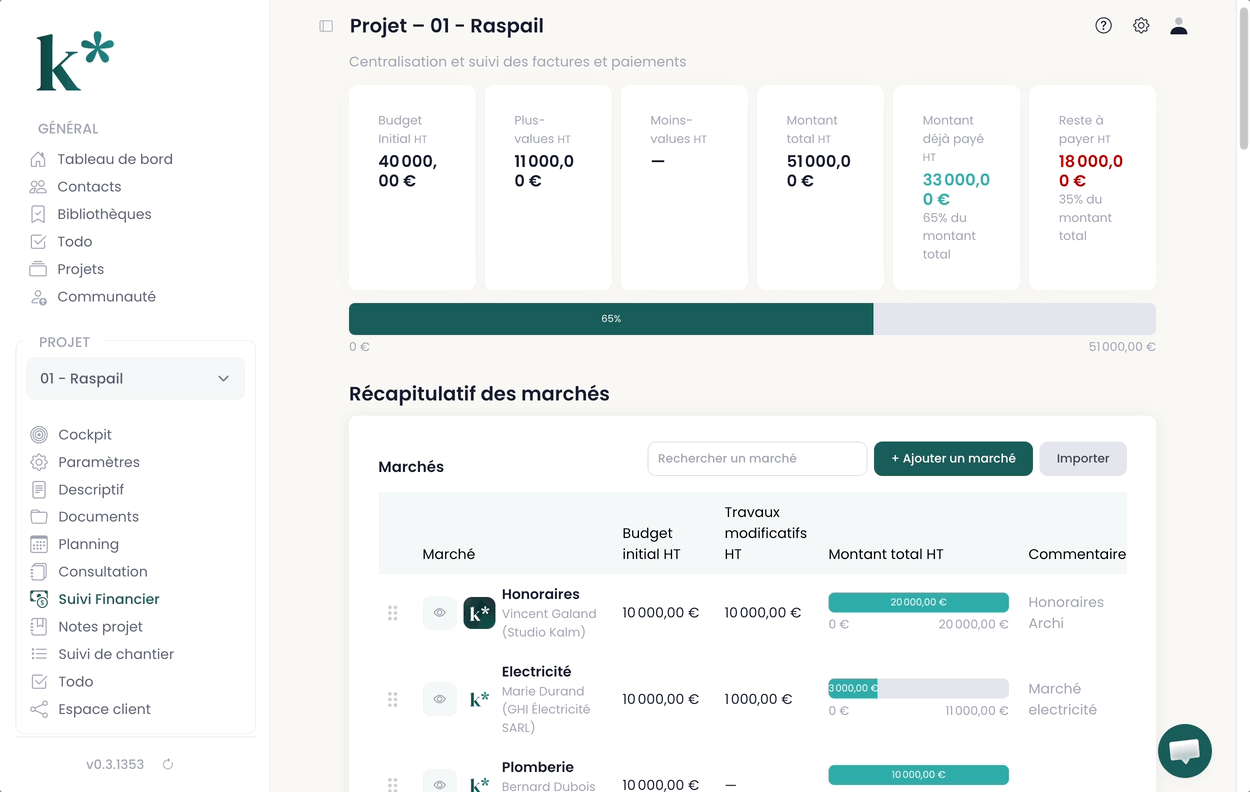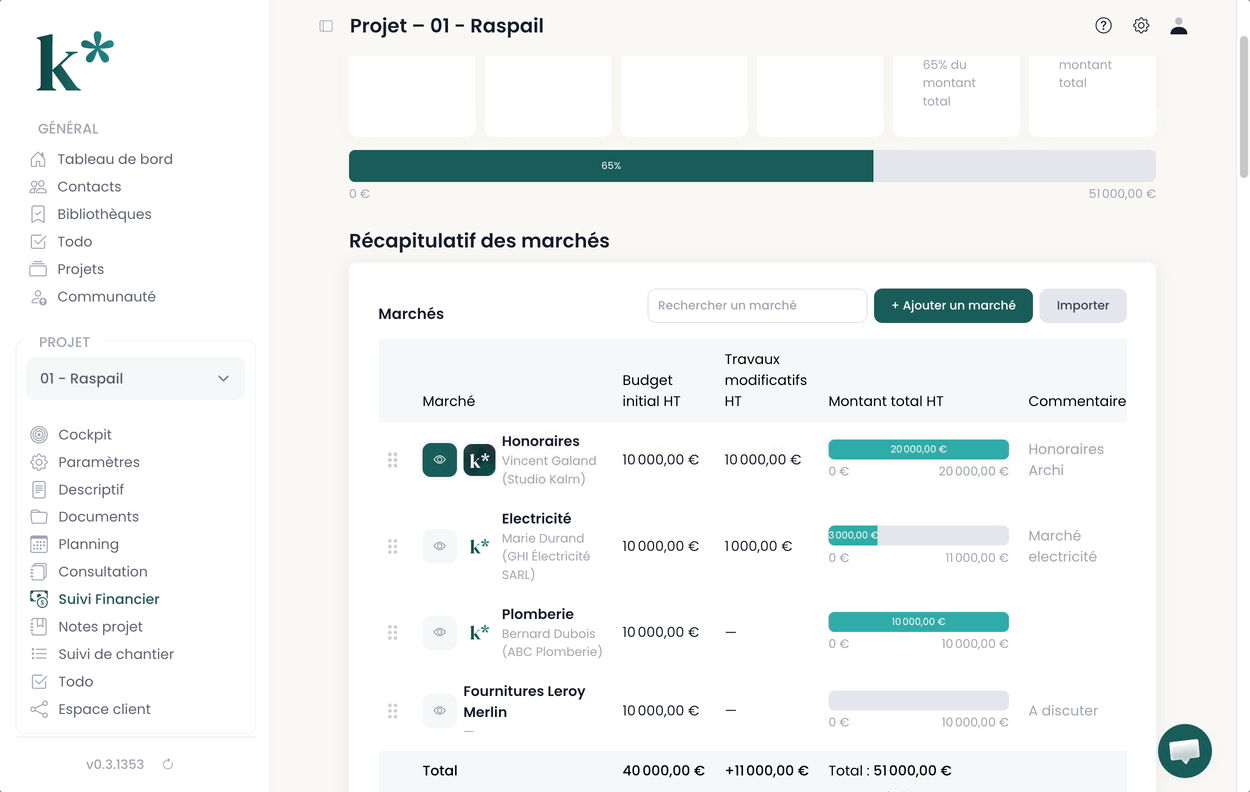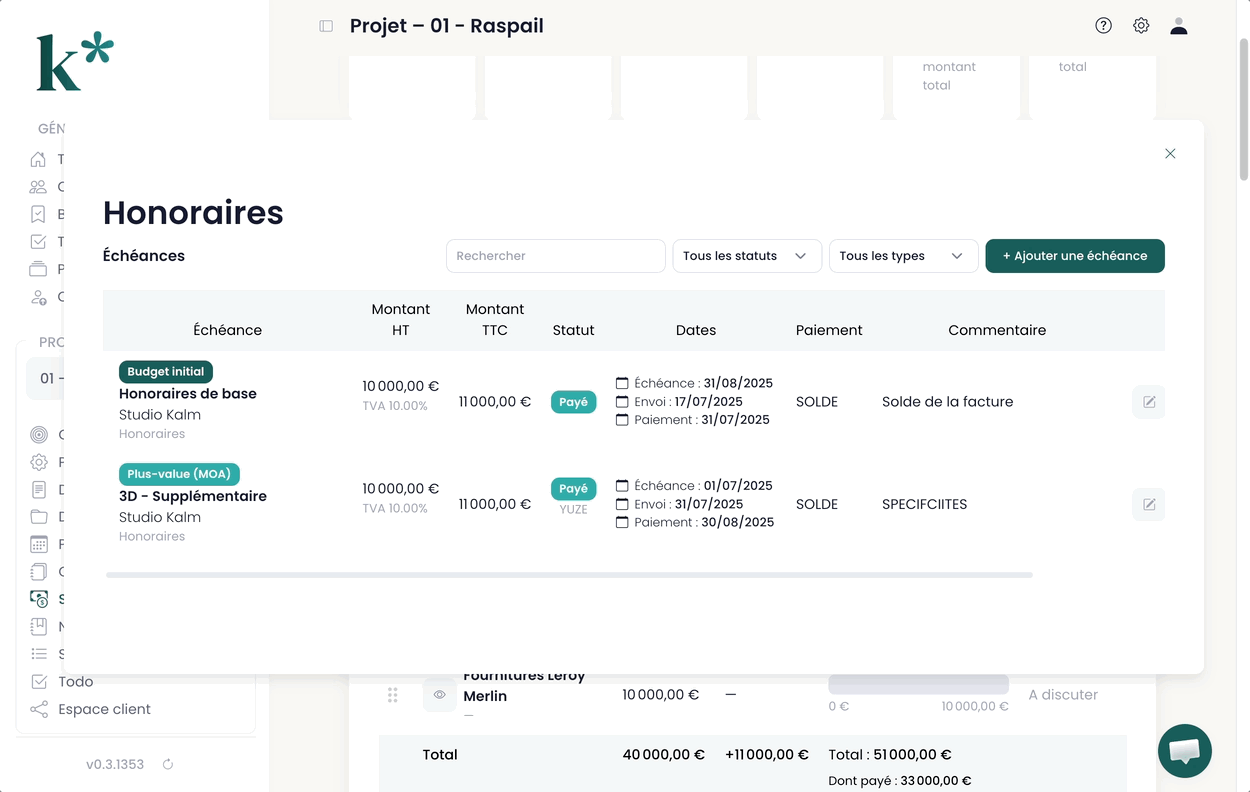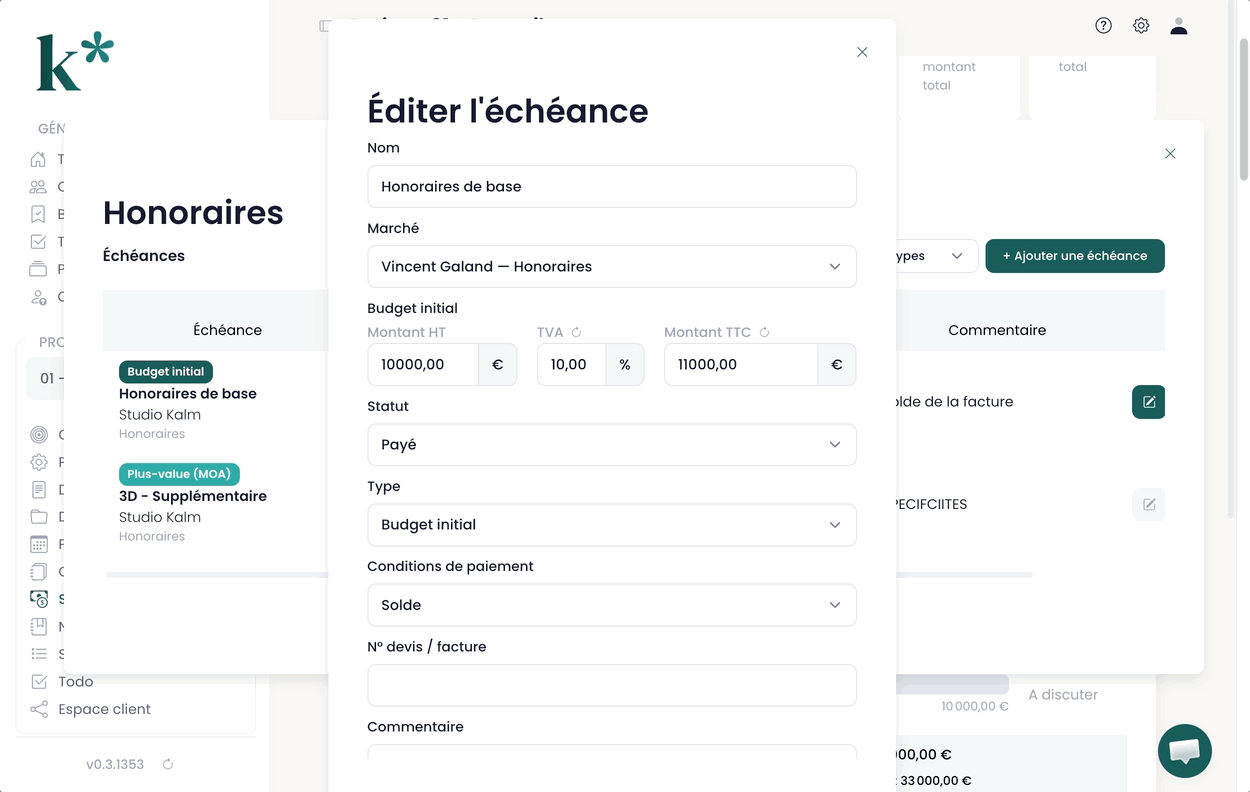
- Suivez les fournitures comme un lot à part entière dans votre suivi financier de chantier, avec son budget, ses engagements et ses écarts, au même titre qu'un lot menuiserie ou électricité.
- Rapprochez systématiquement la facture fournisseur et la facture client commande par commande. Sans ce rapprochement, la marge réelle sur fournitures se découvre au bilan, c'est-à-dire trop tard pour corriger quoi que ce soit.
Ces règles ne remplacent pas l'avis de votre expert-comptable ou de votre avocat sur votre situation précise, en particulier sur le choix entre mandat et achat-revente, qui a des conséquences fiscales durables.
La transparence est un argument commercial, pas une contrainte
Les agences qui assument leur modèle de rémunération sur les fournitures négocient mieux que celles qui le dissimulent. Dire à un client que vous achetez en votre nom et que votre marge couvre le sourcing, la commande, la logistique et le service après-vente est un discours qui se défend. Le client compare alors une prestation complète à l'alternative de tout gérer lui-même, ce qui est précisément la comparaison que vous voulez qu'il fasse.
Une rétrocommission cachée vous met à l'inverse dans une position intenable : vous ne pouvez ni la défendre, ni l'augmenter, ni la mentionner. Elle vous rend dépendant des fournisseurs qui la pratiquent, et vous prive de la liberté de prescrire la bonne référence quand elle vient d'une marque qui ne commissionne pas. Le cadrage de ce poste suit la même logique que celui de vos honoraires d'architecte d'intérieur : ce qui est écrit et assumé se négocie, ce qui est caché se subit.
Pilotez vos fournitures comme un lot dans Kalm
Budget fournitures, commandes passées, acomptes versés, factures clients : Kalm vous permet de suivre le poste mobilier et fournitures au même endroit que vos lots travaux, avec le détail des engagements et des écarts par projet.
Conçu pour les architectes et les architectes d'intérieur, Kalm vous donne la marge réelle de chaque opération, fournitures comprises, sans attendre le bilan.
Réserver une démo gratuiteQuestions fréquentes sur les rétrocommissions de fournitures
Une rétrocommission est-elle illégale pour un architecte d'intérieur ?
Elle n'est pas interdite par un texte propre à la profession, puisque le titre n'est pas réglementé. Elle devient attaquable quand vous commandez au nom du client : vous agissez alors en mandataire et l'article 1993 du Code civil vous oblige à lui restituer ce que vous avez reçu à l'occasion de ce mandat. Déclarée au contrat, la même somme est parfaitement licite.
Un architecte inscrit à l'Ordre peut-il toucher une remise fournisseur ?
Le code de déontologie prévoit une rémunération unique, à la charge exclusive du client, sauf stipulations contraires convenues entre les parties. Un avantage versé par un fournisseur à l'insu du maître d'ouvrage est donc exclu, et peut fonder une procédure disciplinaire. Un architecte qui exerce une activité commerciale distincte doit en outre la tenir séparée de sa mission de maîtrise d'œuvre.
Faut-il annoncer au client le taux exact de la remise obtenue ?
Cela dépend du modèle. En mandat, oui : vous achetez pour lui, il a droit au compte exact et à la remise intégrale. En achat-revente, non : vous vendez un produit à un prix, comme n'importe quel distributeur, et votre prix d'achat vous appartient. Ce qui doit être annoncé, c'est le modèle lui-même.
Quel niveau de marge pratiquer sur les fournitures ?
Il n'existe pas de barème professionnel. La marge se construit à partir de trois éléments : le temps réel de sourcing et de gestion des commandes, le coût de portage de la trésorerie entre l'acompte fournisseur et l'encaissement client, et le risque de service après-vente que vous assumez en devenant vendeur. Un taux fixé sans ce calcul est un taux invérifiable.
L'achat-revente change-t-il mon statut ou mon assurance ?
Il ajoute une activité de négoce à votre activité de prestation intellectuelle, ce qui peut nécessiter un code d'activité complémentaire et modifie votre assiette de cotisations. Côté assurance, la responsabilité de vendeur n'est pas automatiquement couverte par une RC professionnelle de maîtrise d'œuvre : faites confirmer la couverture par écrit avant la première commande.
Comment répondre à un client qui demande à voir les factures fournisseurs ?
En mandat, vous les lui devez, sans discussion. En achat-revente, vous pouvez refuser, à condition d'avoir annoncé le modèle dès le départ et de pouvoir expliquer ce que couvre votre prix : sélection, négociation, commande, suivi des délais, réception et reprise des non-conformités. La demande apparaît presque toujours quand le cadrage initial a manqué.
Gagnez 5 à 10h/semaine
sur votre gestion de projet
Tous vos outils dans un seul outil
Soignez votre relation client

Planning chantier