

Attestation TVA supprimée : la mention à porter sur le devis (guide architecte)
Il n'y a plus de bon formulaire Cerfa à utiliser. Les deux anciennes attestations de TVA, le 1300-SD (attestation normale) et le 1301-SD (attestation simplifiée), ne sont plus exigées depuis le 16 février 2025. Le client certifie désormais directement sur le devis ou sur la facture que les conditions du taux réduit sont remplies. Pour le taux de 10 %, il certifie deux choses : les travaux portent sur des locaux d'habitation achevés depuis plus de deux ans, et ils ne produisent pas un immeuble neuf ni n'augmentent la surface de plancher de plus de 10 %. Voici ce que dit le texte, ce que doit contenir la mention et comment l'architecte la sécurise sur ses chantiers.
Attestation TVA 1300-SD et 1301-SD : pourquoi elles ont disparu
Jusqu'en février 2025, un particulier qui faisait réaliser des travaux dans un logement ancien devait remettre à chaque entreprise une attestation papier. Le 1300-SD servait aux travaux touchant le gros œuvre ou certains éléments de second œuvre, le 1301-SD aux autres travaux. L'entreprise conservait ce document pour justifier le taux réduit en cas de contrôle. En pratique, beaucoup de clients ne le rendaient jamais, ou le rendaient mal rempli, et l'entreprise restait exposée.
L'article 41 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 a remplacé cette attestation par une certification portée sur le document commercial lui-même. La loi a été publiée au Journal officiel du 15 février 2025 et la mesure s'applique depuis le lendemain, le 16 février 2025. Elle vise les deux taux réduits du logement : le taux intermédiaire de 10 % (article 279-0 bis du CGI) et le taux réduit de 5,5 % pour la rénovation énergétique (article 278-0 bis A du CGI).
| Avant le 16 février 2025 | Depuis le 16 février 2025 | |
|---|---|---|
| Justificatif du taux réduit | Attestation Cerfa 1300-SD ou 1301-SD remplie et signée par le client | Mention de certification portée sur le devis, la facture, la note, le marché ou le contrat de travaux |
| Support | Document séparé, à remettre à chaque entreprise | Intégrée au document commercial |
| Formulation | Formulaire imposé | Modèles officiels publiés au BOFiP, autres formulations admises si tous les éléments de fond y figurent |
| Responsabilité du client | Solidaire en cas d'attestation inexacte de son fait | Solidaire en cas de mention inexacte de son fait |
Ce que le client certifie dans la mention TVA à 10 %
Le texte de l'article 279-0 bis du CGI, au 3, prévoit que le taux de 10 % s'applique à condition que le preneur certifie sur le devis ou la facture deux éléments. Le premier : les travaux portent sur des locaux d'habitation achevés depuis plus de deux ans. Le second : ils ne relèvent pas des exclusions prévues au 2 de l'article, c'est-à-dire qu'ils ne concourent pas à la production d'un immeuble neuf et n'augmentent pas la surface de plancher des locaux existants de plus de 10 %.
Pour le taux de 5,5 %, la logique est la même, avec un élément supplémentaire : le client certifie aussi que les travaux ont la nature de travaux d'amélioration de la qualité énergétique, ou de travaux induits qui leur sont indissociablement liés. Sur un projet qui combine les deux taux, la mention doit couvrir l'ensemble des conditions.
Le contrôle de l'éligibilité reste donc le même qu'avant. Ce qui change, c'est l'endroit où le client s'engage. Si votre projet comprend une extension ou une surélévation, la question de la surface de plancher doit être tranchée dès l'esquisse, et non au moment de la facture. Pour savoir quel taux s'applique à quels travaux, et dans quels cas vos honoraires peuvent suivre le taux réduit, reportez-vous à notre guide sur la TVA des travaux de rénovation.
Les modèles de mention officiels publiés au BOFiP
L'administration fiscale a mis à jour sa doctrine le 22 octobre 2025. Elle a publié deux modèles de mention valant certification dans le BOI-LETTRE-000280 : un pour la TVA à 10 % (paragraphe 1) et un pour la TVA à 5,5 % (paragraphe 10). Ces modèles prennent la forme d'une déclaration du client, qui indique son nom et certifie, en qualité de preneur, que les conditions sont remplies.
Les entreprises peuvent utiliser une autre rédaction, à condition de reprendre tous les éléments de fond. Le plus sûr reste de reprendre le modèle officiel, à l'identique, dans les conditions générales ou en pied de devis. Le BOFiP n'impose pas de signature spécifique pour cette certification. La Fédération française du bâtiment recommande toutefois de faire signer la mention par le client, en attendant des précisions de l'administration. Un devis signé « bon pour accord » avec la mention apparente répond à cette recommandation.
En l'absence de devis, la mention doit figurer sur la facture. Si une partie des travaux est sous-traitée, seule l'entreprise qui facture le client final porte la mention sur ses documents.
Exceptions : petits travaux et bailleurs gérant un parc important
Deux situations échappent à la mention classique. Pour les travaux de réparation et d'entretien d'un montant inférieur à 1 000 € TTC, la mention de certification n'est pas requise. Le devis ou la facture doit néanmoins indiquer le nom et l'adresse du client, l'adresse de l'immeuble, la nature des travaux et le fait que l'immeuble est achevé depuis plus de deux ans.
Pour les bailleurs et gestionnaires qui font réaliser de nombreuses interventions (rénovation, maintenance, entretien), le BOFiP prévoit une attestation unique, valable pour l'année, qui peut couvrir un ou plusieurs immeubles. Le modèle figure au paragraphe 20 du même BOI-LETTRE-000280. Si vous travaillez pour un bailleur social ou une foncière, c'est le document à demander en début d'année plutôt qu'une mention par devis.
Sécuriser la mention TVA sur vos chantiers en 5 étapes
L'architecte ne facture pas les travaux et n'est pas redevable de la TVA des entreprises. Mais c'est lui qui rédige la consultation, analyse les devis et prépare les marchés. Il est donc le mieux placé pour que la mention soit présente et cohérente avant la signature. Voici la méthode.
- Vérifiez l'éligibilité avec votre client dès l'esquisse : date d'achèvement du logement, destination d'habitation, création ou non de surface de plancher et part éventuelle de travaux énergétiques.
- Indiquez dans votre dossier de consultation le taux attendu par lot et demandez aux entreprises de porter la mention officielle sur leur devis.
- Au moment de l'analyse des offres, contrôlez pour chaque devis le taux appliqué poste par poste et la présence de la mention, au même titre que les autres pièces.
- Faites signer par le client les devis retenus avec la mention apparente, avant le démarrage des travaux.
- Conservez dans le dossier du projet une copie des devis et factures portant la mention, et rappelez au client qu'il doit les conserver lui aussi.
L'étape 3 est celle qui évite le plus de litiges. Un devis à 10 % sans mention, ou une mention qui couvre le 10 % alors que le lot contient des postes à 5,5 %, se corrige facilement avant la signature et très difficilement après un contrôle. Notre article sur l'analyse des offres détaille la grille de contrôle des devis, et celui sur les variantes et PSE montre comment garder un périmètre comparable entre entreprises.
Mention TVA inexacte : qui paie en cas de contrôle ?
Le prestataire reste redevable de la TVA qu'il facture. Mais si les mentions portées sur le devis, les factures ou les notes s'avèrent inexactes du fait du client, celui-ci est solidairement tenu au paiement du complément de taxe. Un client qui certifie à tort que son logement a plus de deux ans, ou qu'aucune surface n'est créée, s'expose donc directement au rappel de TVA.
La conservation des documents reste obligatoire. Pour des travaux facturés une année N, le client doit conserver les devis et factures jusqu'au 31 décembre de l'année N+5, et l'entreprise conserve également son exemplaire. Votre devoir de conseil vous engage à alerter le client sur ces deux points, surtout lorsque l'éligibilité est discutable. Si vous intervenez aussi en Belgique, le régime y est différent : la TVA à 6 % en rénovation repose sur une mention standardisée depuis 2022, avec un délai de contestation d'un mois pour le client.
Questions fréquentes sur la suppression de l'attestation TVA
Faut-il encore remplir le Cerfa 1301-SD ou 1300-SD ?
Non. Depuis le 16 février 2025, les attestations Cerfa 1300-SD et 1301-SD ne sont plus exigées pour appliquer les taux réduits de 10 % et 5,5 % aux travaux dans les logements de plus de deux ans. Elles sont remplacées par une mention de certification portée sur le devis, la facture, la note, le marché ou le contrat de travaux.
Depuis quand l'attestation TVA est-elle supprimée ?
Depuis le 16 février 2025. La suppression résulte de l'article 41 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025, publiée au Journal officiel du 15 février 2025. La mesure est entrée en vigueur le lendemain de cette publication. Le BOFiP a été mis à jour le 22 octobre 2025.
Que doit contenir la mention TVA à 10 % sur un devis ?
Le client y certifie que les travaux portent sur des locaux d'habitation achevés depuis plus de deux ans, qu'ils ne concourent pas à produire un immeuble neuf et qu'ils n'augmentent pas la surface de plancher existante de plus de 10 %. L'administration a publié un modèle officiel au paragraphe 1 du BOI-LETTRE-000280.
La mention TVA doit-elle être signée par le client ?
Le BOFiP n'impose pas de signature spécifique pour la certification. La Fédération française du bâtiment recommande néanmoins de la faire signer par le client, en attendant des précisions de l'administration. Faire signer le devis retenu, avec la mention apparente, est la pratique la plus simple et la plus sûre.
La mention est-elle obligatoire pour les petits travaux ?
Non pour les travaux de réparation et d'entretien inférieurs à 1 000 € TTC. Le document doit tout de même indiquer le nom et l'adresse du client, l'adresse de l'immeuble, la nature des travaux et le fait que l'immeuble est achevé depuis plus de deux ans. Au-delà de ce montant, la mention complète est requise.
Qui est responsable si la mention est fausse ?
L'entreprise reste redevable de la TVA facturée. Si la mention est inexacte du fait du client, celui-ci est solidairement tenu au paiement du complément de taxe. L'architecte n'est pas redevable, mais son devoir de conseil l'engage à vérifier l'éligibilité en amont et à alerter le client en cas de doute.
Le bon taux de TVA sur chaque marché, du devis au décompte
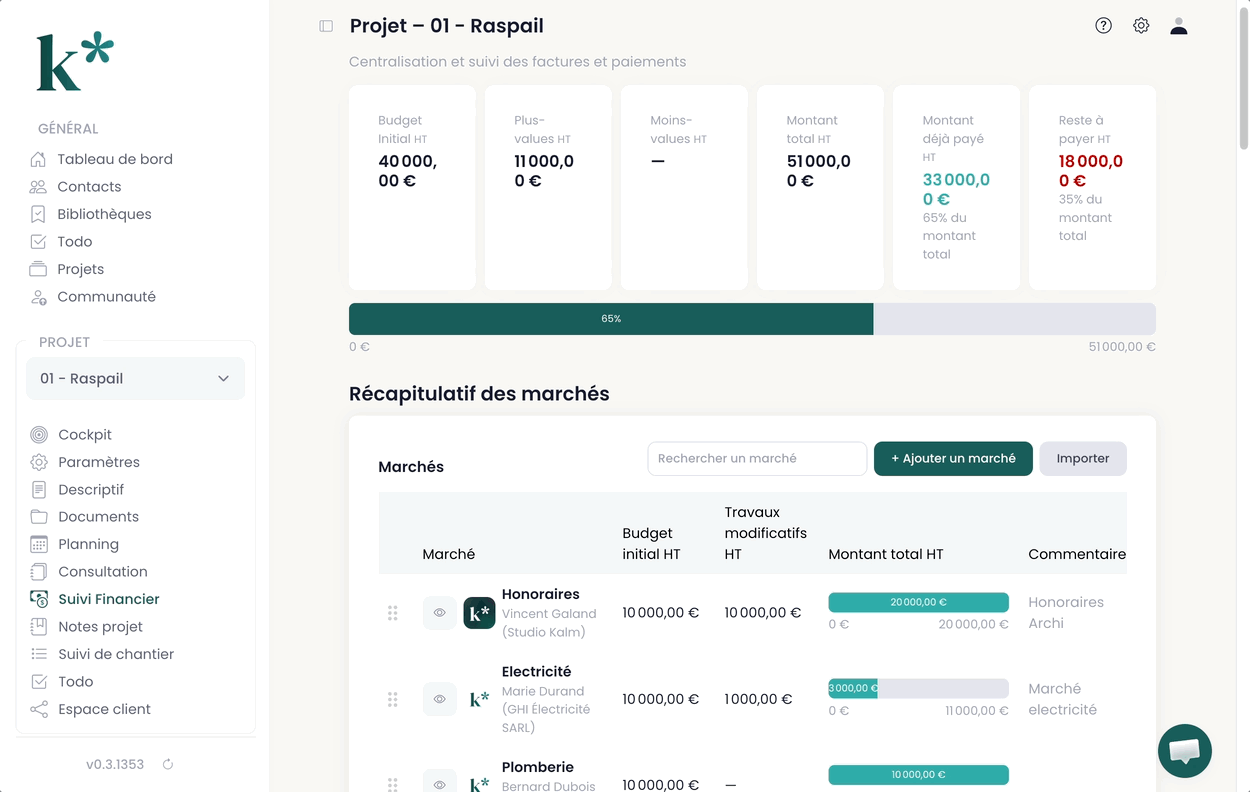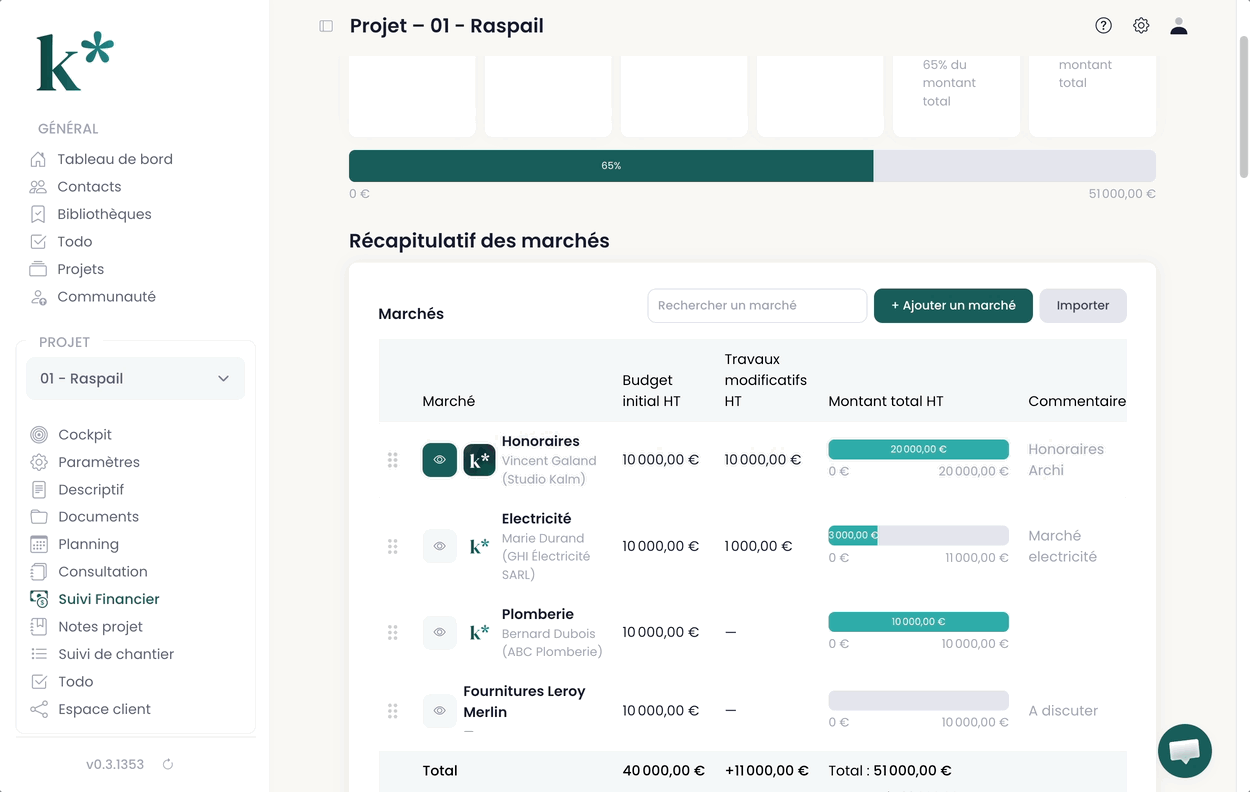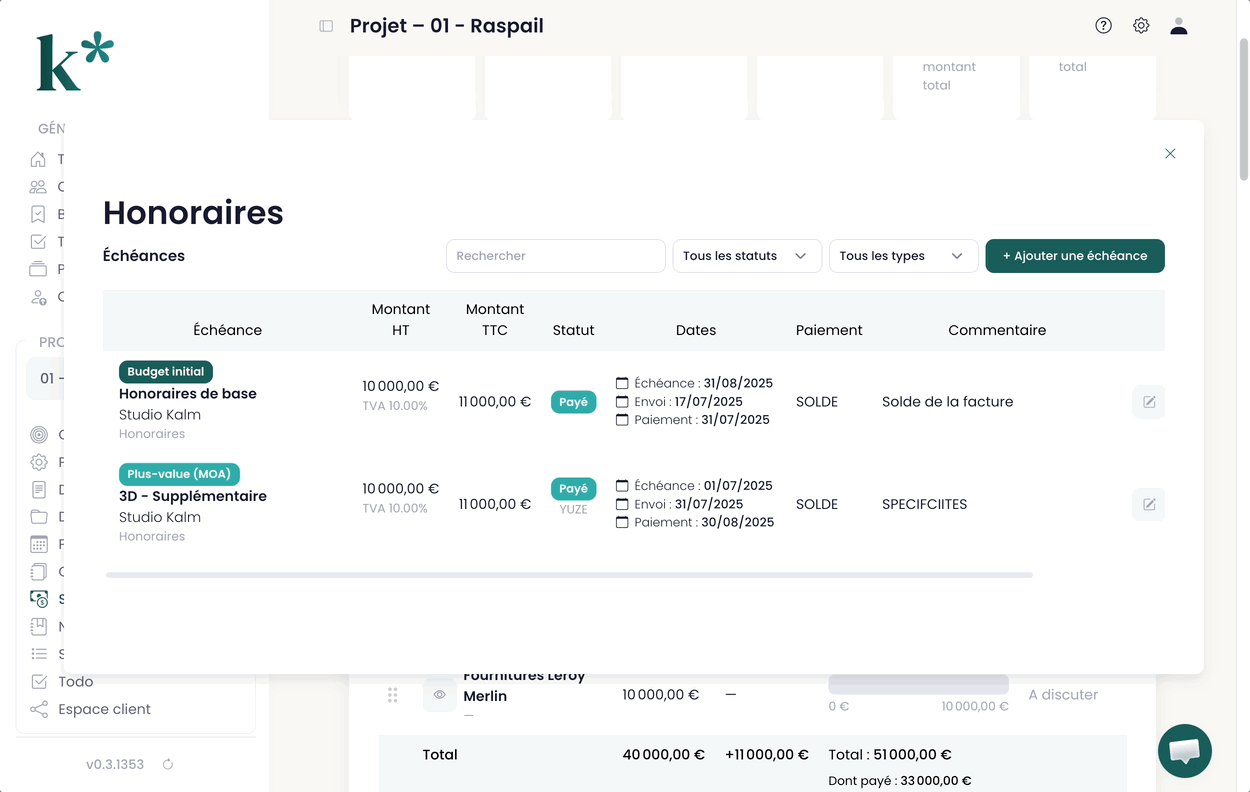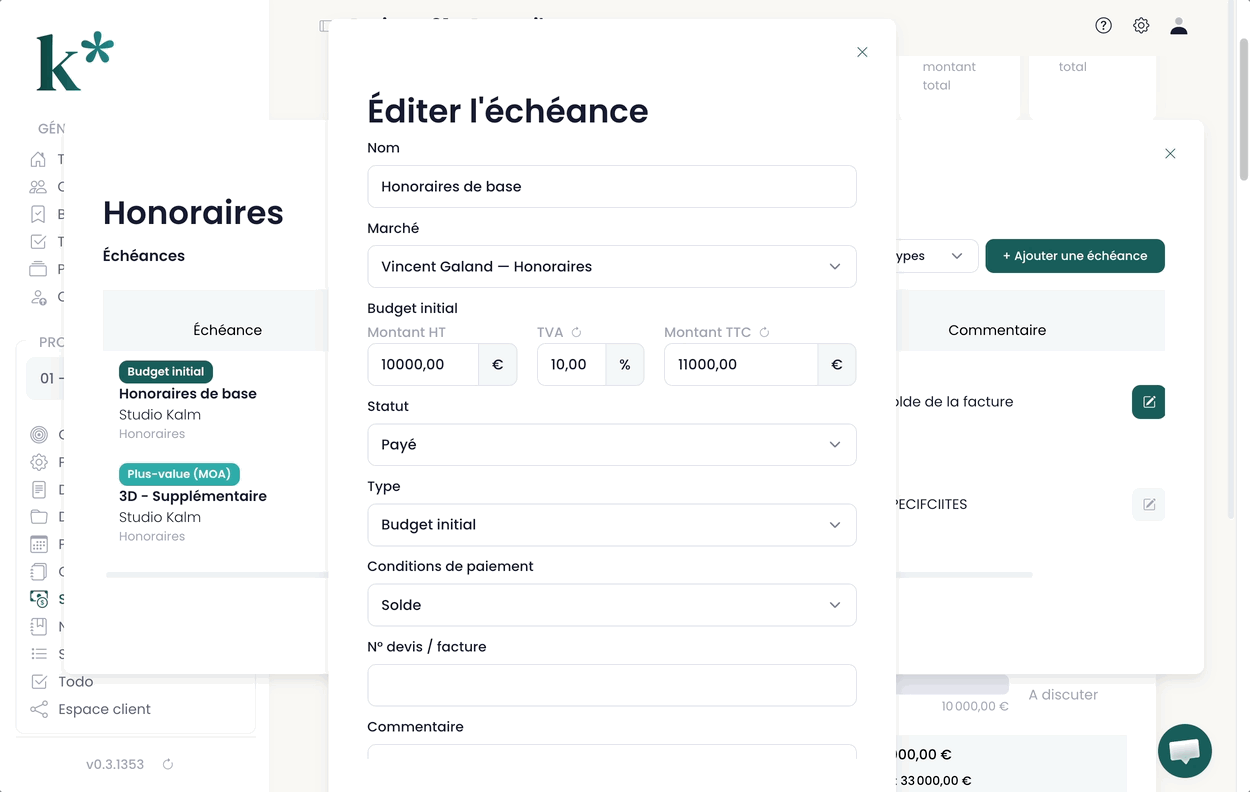
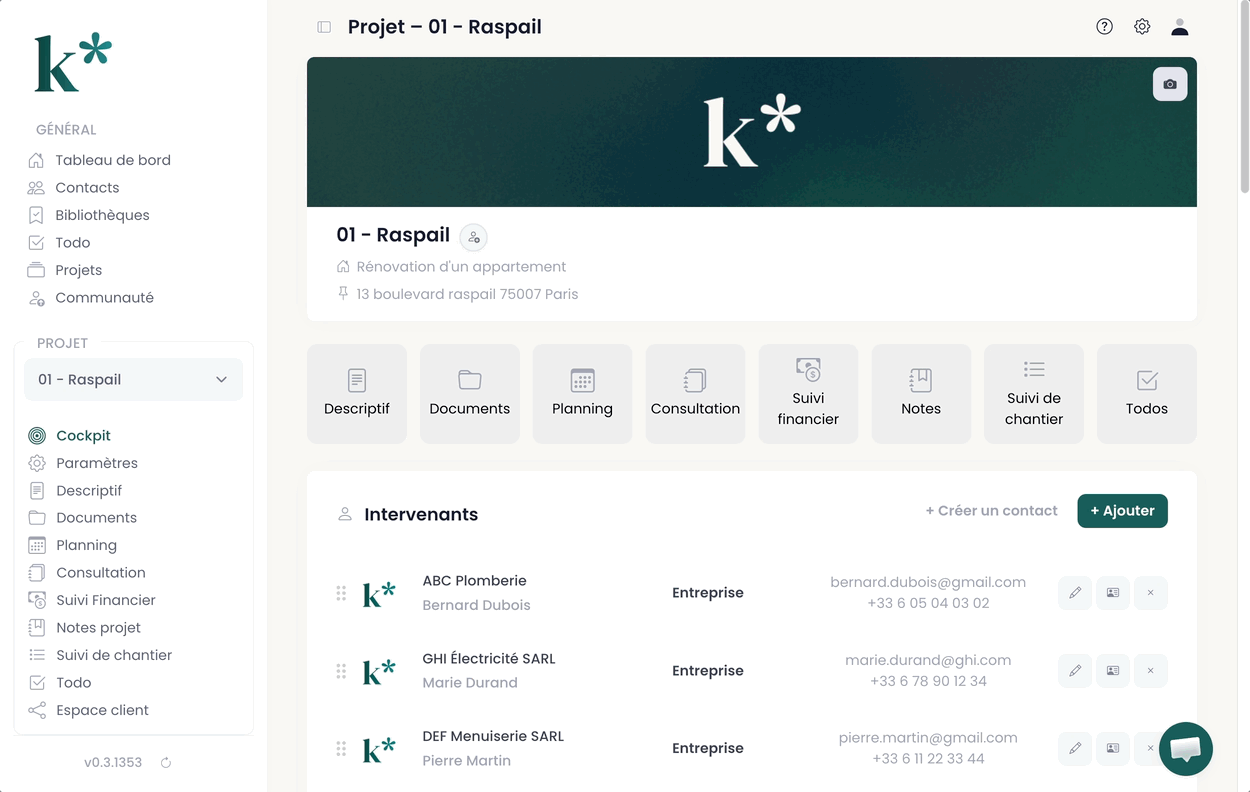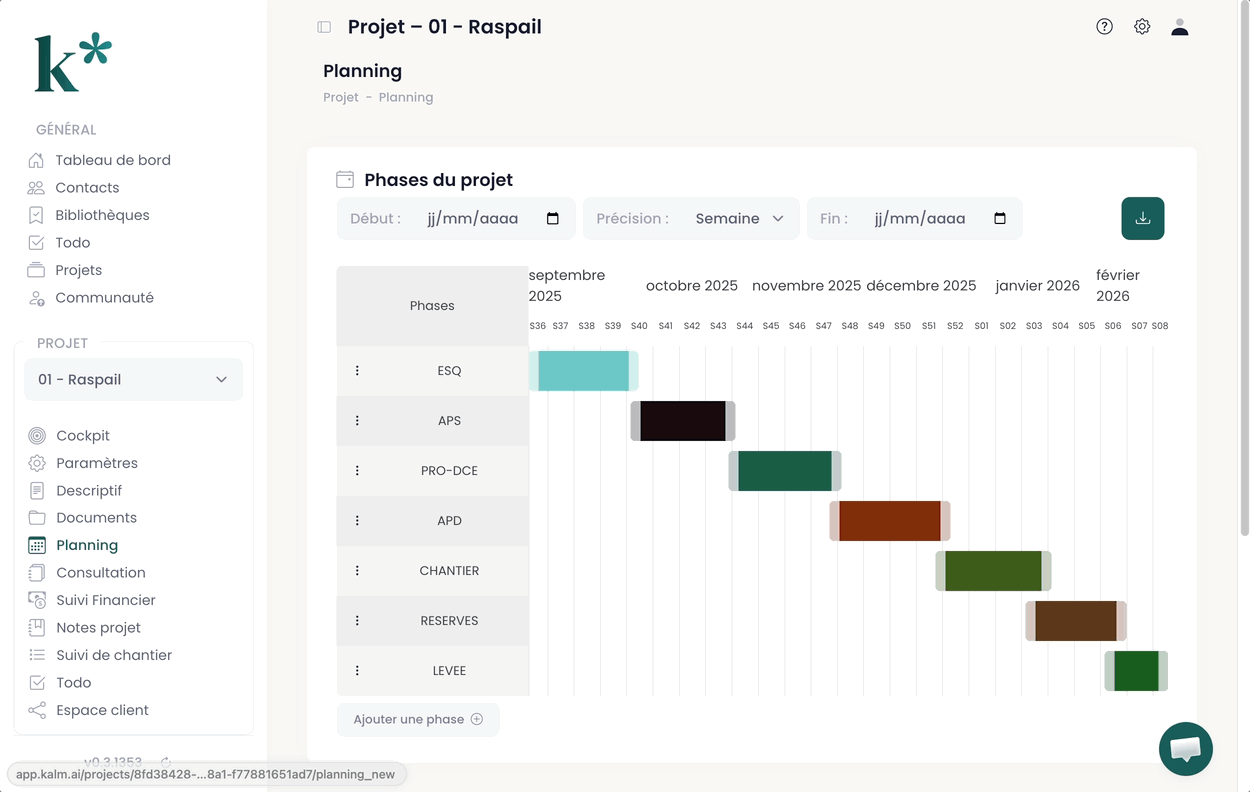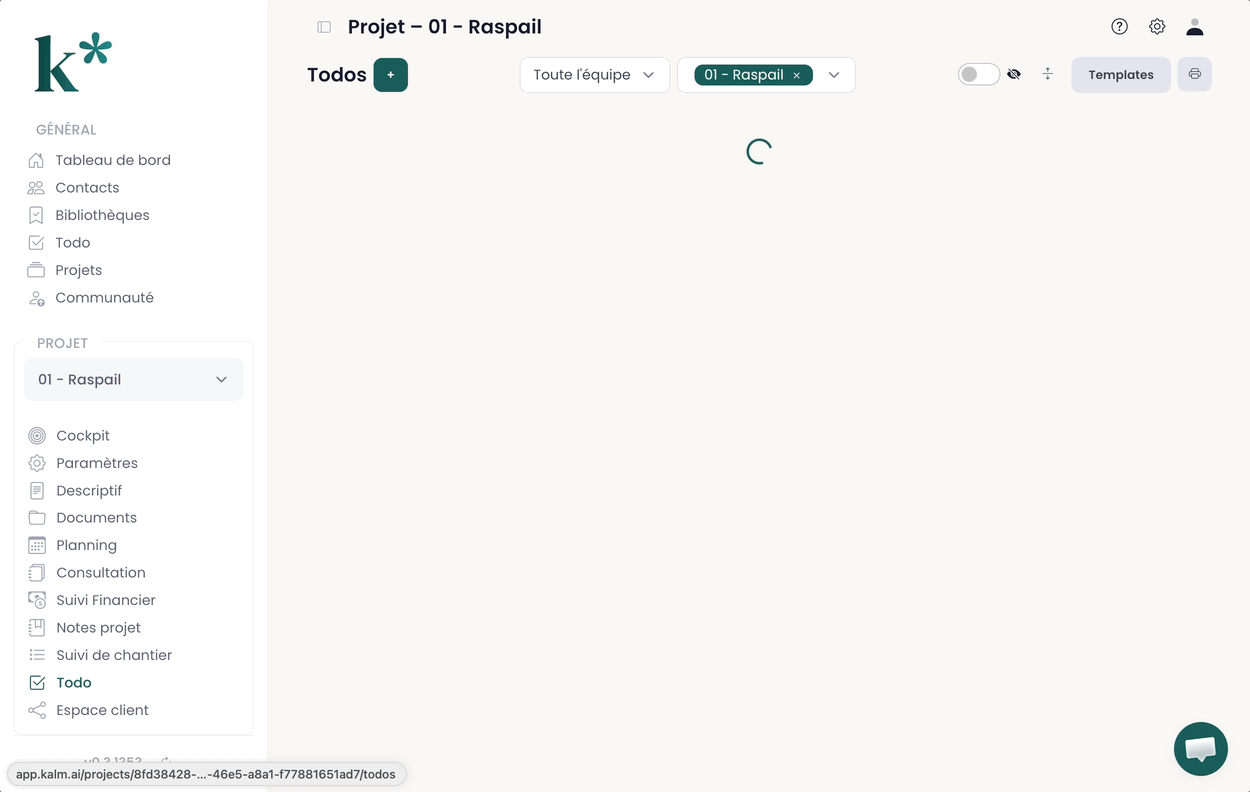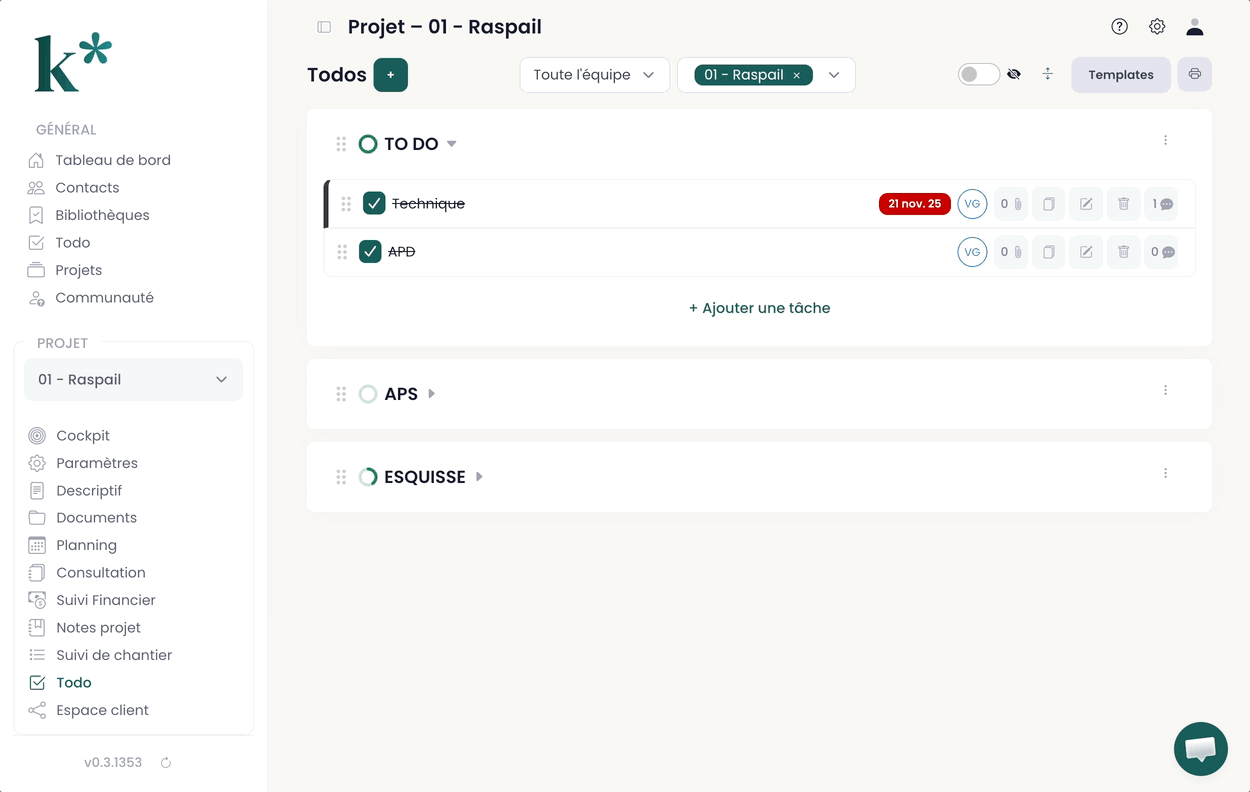
Avec Kalm, vous comparez les devis des entreprises ligne à ligne, vous attribuez à chaque marché son taux de TVA et vous suivez votre budget en HT comme en TTC jusqu'à la réception. Plus de 300 professionnels de l'architecture l'utilisent déjà.
Réserver une démoSources : fin de l'attestation Cerfa et nouvelle mention TVA (FFB), BOI-LETTRE-000280, modèles de mention valant certification (BOFiP) et loi de finances 2025, mesures TVA (KPMG Avocats). Article mis à jour le 23 octobre 2026. Il a une vocation informative et ne remplace pas l'avis de votre expert-comptable.
Gagnez 5 à 10h/semaine
sur votre gestion de projet
Tous vos outils dans un seul outil
Soignez votre relation client
Planning chantier