E-reporting : comment facturer un client particulier quand on est architecte
L'e-reporting est l'obligation de transmettre à l'administration fiscale les données des factures qui sortent du champ de la facture électronique, au premier rang desquelles les notes d'honoraires adressées à un maître d'ouvrage particulier. Pour une agence d'architecture dont la clientèle est majoritairement privée et non assujettie à la TVA, c'est l'e-reporting qui concentre l'essentiel de la charge nouvelle apportée par la réforme. L'obligation entre en vigueur le 1er septembre 2027 pour les PME, les TPE et les microentreprises. Vous continuerez à adresser une note d'honoraires classique à votre client, mais votre plateforme agréée transmettra en parallèle les données de transaction et de paiement correspondantes.
Pourquoi vos honoraires facturés à un particulier échappent à la facture électronique
La facture électronique obligatoire ne concerne que les opérations réalisées entre deux assujettis à la TVA établis en France. Un maître d'ouvrage particulier qui vous confie la rénovation de sa maison n'est pas assujetti, donc la note d'honoraires que vous lui adressez reste hors du dispositif de la facture électronique au sens strict. Le Conseil national de l'Ordre des architectes le confirme dans sa note de préparation : vis-à-vis d'un client particulier, le papier, le PDF joint à un courriel ou la remise en main propre restent parfaitement valables.
L'administration ne renonce pas pour autant à voir ces opérations. Elle les récupère par un autre canal, l'e-reporting, qui consiste à lui transmettre périodiquement les données issues de ces factures sans lui transmettre les factures elles-mêmes. Le même régime s'applique à vos clients professionnels établis hors de France. Pour une agence de maîtrise d'œuvre en clientèle privée, l'e-reporting couvre donc souvent la majorité du chiffre d'affaires, alors que la facture électronique proprement dite ne concerne qu'une minorité de dossiers (promoteurs, bailleurs sociaux, sociétés civiles assujetties, cotraitants).
Le calendrier de l'e-reporting suit exactement celui de l'obligation d'émission : septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire, 1er septembre 2027 pour les PME, TPE et microentreprises. L'obligation de réception, elle, s'appliquait à tous dès septembre 2026, comme le détaille notre article sur ce que la facturation électronique change pour les architectes.
Données de transaction et données de paiement : ce que l'e-reporting transmet réellement
L'e-reporting recouvre deux flux distincts, et c'est le second qui surprend le plus les maîtres d'œuvre.
Les données de transaction constituent le premier flux. Pour les opérations réalisées avec des particuliers, elles sont transmises sous forme agrégée et non facture par facture : votre plateforme agréée envoie, pour chaque journée d'activité, la base imposable hors taxes et le montant de TVA correspondant, ventilés par taux applicable et par catégorie d'opération. Aucun nom de client, aucun détail de mission ne remonte. Pour les opérations avec un professionnel établi à l'étranger, la logique change et la transmission se fait facture par facture, avec les identifiants des deux parties, le numéro et la date de la facture, et les montants par taux.
Les données de paiement forment le second flux, et elles concernent directement les architectes. La TVA sur une prestation de services devient exigible à l'encaissement, sauf option expresse pour le paiement d'après les débits. Vos honoraires étant des prestations de services, l'administration a besoin de savoir non seulement que vous avez facturé, mais quand vous avez été payé. Vous devez donc transmettre, en plus des données de transaction, la date et le montant des encaissements. Une agence qui a opté pour le paiement de la TVA d'après les débits échappe à cette seconde transmission, ce qui suppose que l'option figure explicitement sur ses factures. Le point mérite d'être arbitré avec votre expert-comptable avant l'échéance, parce qu'il détermine le volume de données que vous aurez à produire chaque mois.
Le rythme de transmission de l'e-reporting selon votre régime de TVA
La fréquence des transmissions dépend de votre régime d'imposition à la TVA, ce qui donne des cadences très différentes d'une agence à l'autre. Les délais sont fixés par voie réglementaire et votre plateforme agréée les applique automatiquement dès lors qu'elle dispose des données à jour.
| Régime de TVA de l'agence | Fréquence de transmission | Délai indicatif |
|---|---|---|
| Réel normal, déclaration mensuelle | Trois fois par mois, par décade | Dans les dix jours suivant chaque décade |
| Réel normal, déclaration trimestrielle | Une fois par mois | Dans les dix jours suivant la fin du mois |
| Réel simplifié | Une fois par mois | Entre le 25 et le 30 du mois suivant |
| Franchise en base de TVA | Tous les deux mois | Entre le 25 et le 30 suivant la période |
Un architecte en microentreprise bénéficiant de la franchise en base reste concerné, avec une cadence allégée. L'exonération de TVA ne vaut pas exonération d'e-reporting, puisque l'obligation s'attache à la qualité d'assujetti et non au fait de collecter effectivement la taxe. Si vous hésitez sur le régime applicable à votre structure, notre guide sur le statut juridique de l'architecte reprend les implications fiscales de chaque forme d'exercice.
Ce que l'e-reporting change dans la tenue quotidienne de vos notes d'honoraires
La transmission sera automatisée par votre plateforme, sans fichier à déposer manuellement. La contrainte réelle se situe en amont : la qualité de vos données de facturation devient le facteur limitant, et trois points concentrent les difficultés chez les maîtres d'œuvre.
Le premier est la qualification du client. Vous devez pouvoir distinguer sans ambiguïté un maître d'ouvrage particulier (e-reporting), une société assujettie française (facture électronique) et un client établi à l'étranger (e-reporting facture par facture). Une SCI familiale non assujettie relève du premier cas, une SCI assujettie à la TVA du deuxième, et beaucoup d'agences ne tracent pas cette information dans leur fichier client. C'est pourtant elle qui pilotera l'aiguillage automatique de chaque note d'honoraires.
Le deuxième est la ventilation par taux de TVA. L'agrégation quotidienne se fait taux par taux, donc une erreur de taux ne se rattrape plus discrètement en fin d'exercice. Sur les missions de rénovation, où les taux de 5,5 %, 10 % et 20 % coexistent selon la nature des travaux et l'ancienneté du logement, cela suppose de fiabiliser en amont la règle appliquée à chaque mission. Notre guide sur la TVA des travaux de rénovation détaille les conditions d'application de chacun.
Le troisième est le suivi des encaissements. Transmettre des données de paiement suppose de savoir précisément quelle note d'honoraires a été réglée, à quelle date et pour quel montant, y compris en cas de règlement partiel ou de paiement groupé de plusieurs échéances. Une agence qui pointe ses encaissements une fois par trimestre sur un relevé bancaire n'aura pas la granularité nécessaire. C'est aussi ce suivi qui vous protège en cas d'impayé de la part d'un client, et qui alimente la visibilité sur votre trésorerie entre deux phases de mission.
Préparer l'e-reporting de votre agence en 6 étapes avant septembre 2027
- Cartographier votre clientèle par régime. Reprenez vos douze derniers mois de facturation et classez chaque client en trois catégories (particulier, professionnel assujetti français, professionnel étranger). Vous obtenez immédiatement la part de votre chiffre d'affaires qui relèvera de l'e-reporting.
- Compléter votre fichier client. Pour les professionnels, le SIREN devient une mention obligatoire de la facture. Pour les particuliers, aucun identifiant n'est requis, mais la qualification doit être fiable et enregistrée.
- Arbitrer l'option TVA sur les débits. Avec votre expert-comptable, décidez si vous restez à l'exigibilité sur les encaissements (donc transmission des données de paiement) ou si vous optez pour les débits, mention à porter alors sur toutes vos factures.
- Choisir une plateforme agréée qui traite l'e-reporting. Toutes ne couvrent pas le B2C avec la même finesse. Vérifiez explicitement ce point avant de vous engager, en vous appuyant sur notre comparatif des outils de facturation électronique.
- Fiabiliser la ventilation des taux de TVA sur vos modèles de notes d'honoraires, mission par mission, pour que l'agrégation quotidienne parte de données justes.
- Mettre en place un pointage régulier des encaissements, idéalement hebdomadaire, afin que la date et le montant de chaque règlement soient disponibles au rythme imposé par votre régime de TVA.
Sanctions de l'e-reporting et droit à l'erreur
Le défaut de transmission des données est sanctionné par une amende de 500 euros par transmission manquante, plafonnée à 15 000 euros par année civile, tandis que le défaut d'émission d'une facture électronique est sanctionné à hauteur de 50 euros par facture, dans la limite du même plafond annuel. Ces montants figurent à l'article 1788 D du Code général des impôts. Un droit à l'erreur est prévu pour la première infraction de l'année civile lorsqu'elle est régularisée spontanément ou dans les trente jours d'une demande de l'administration, et la DGFiP a annoncé une application progressive plutôt qu'automatique des pénalités.
Le risque financier immédiat reste donc mesuré pour une petite structure. Le risque opérationnel l'est moins : une agence qui aborde septembre 2027 avec un fichier client non qualifié passera ses fins de mois à reconstituer des données au lieu de produire.
Foire aux questions sur l'e-reporting des architectes
Dois-je envoyer une facture électronique à mon client particulier ?
Non. Une facture adressée à une personne non assujettie à la TVA reste hors du champ de la facture électronique obligatoire. Vous continuez à lui remettre une note d'honoraires papier ou PDF. En revanche, les données de cette facture doivent être transmises à l'administration par l'e-reporting, via votre plateforme agréée, à partir du 1er septembre 2027 pour une PME ou une TPE.
À partir de quand l'e-reporting s'applique-t-il à une agence d'architecture ?
Au 1er septembre 2027 pour les PME, TPE et microentreprises, catégorie dont relève la quasi-totalité des agences. Les grandes entreprises et les entreprises de taille intermédiaire y sont soumises depuis le 1er septembre 2026. L'e-reporting suit exactement le calendrier de l'obligation d'émission, et non celui de l'obligation de réception qui s'appliquait à tous dès 2026.
Un architecte en franchise en base de TVA est-il concerné ?
Oui. L'obligation s'attache à la qualité d'assujetti et non au fait de collecter effectivement la TVA. Un architecte en microentreprise bénéficiant de la franchise en base doit transmettre ses données, avec une cadence allégée : une transmission tous les deux mois, entre le 25 et le 30 suivant la période concernée.
Quelle différence entre données de transaction et données de paiement ?
Les données de transaction décrivent ce que vous avez facturé (base hors taxes et TVA par taux, agrégées par jour pour les particuliers). Les données de paiement indiquent quand vous avez été payé. Ces dernières sont obligatoires pour les prestations de services, dont les honoraires d'architecte, sauf si vous avez opté pour le paiement de la TVA d'après les débits.
Mon expert-comptable peut-il s'en charger à ma place ?
Il peut piloter le dispositif et, selon votre organisation, opérer la plateforme pour votre compte. La responsabilité de l'obligation reste la vôtre, et la qualité des données transmises dépend de la façon dont vous facturez. Un cabinet ne peut pas reconstituer une ventilation de taux ou une date d'encaissement que votre facturation n'a jamais produite.
Que se passe-t-il si je facture un maître d'ouvrage étranger ?
L'opération relève également de l'e-reporting, mais selon des modalités différentes : la transmission se fait facture par facture et non de façon agrégée, avec les identifiants des deux parties, le numéro et la date de la facture, les montants par taux et le pays d'établissement. Ce cas concerne aussi les missions réalisées pour une société assujettie non établie en France.
Une facturation d'honoraires assez propre pour alimenter l'e-reporting
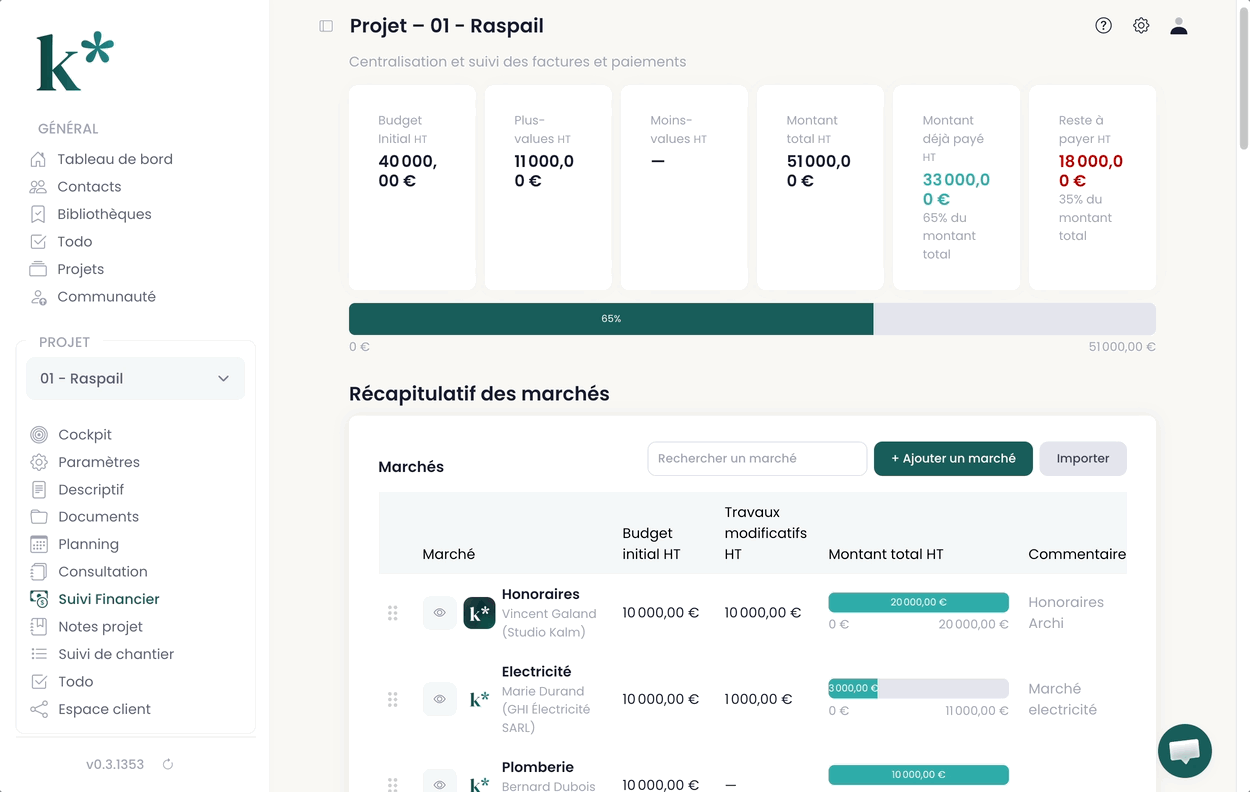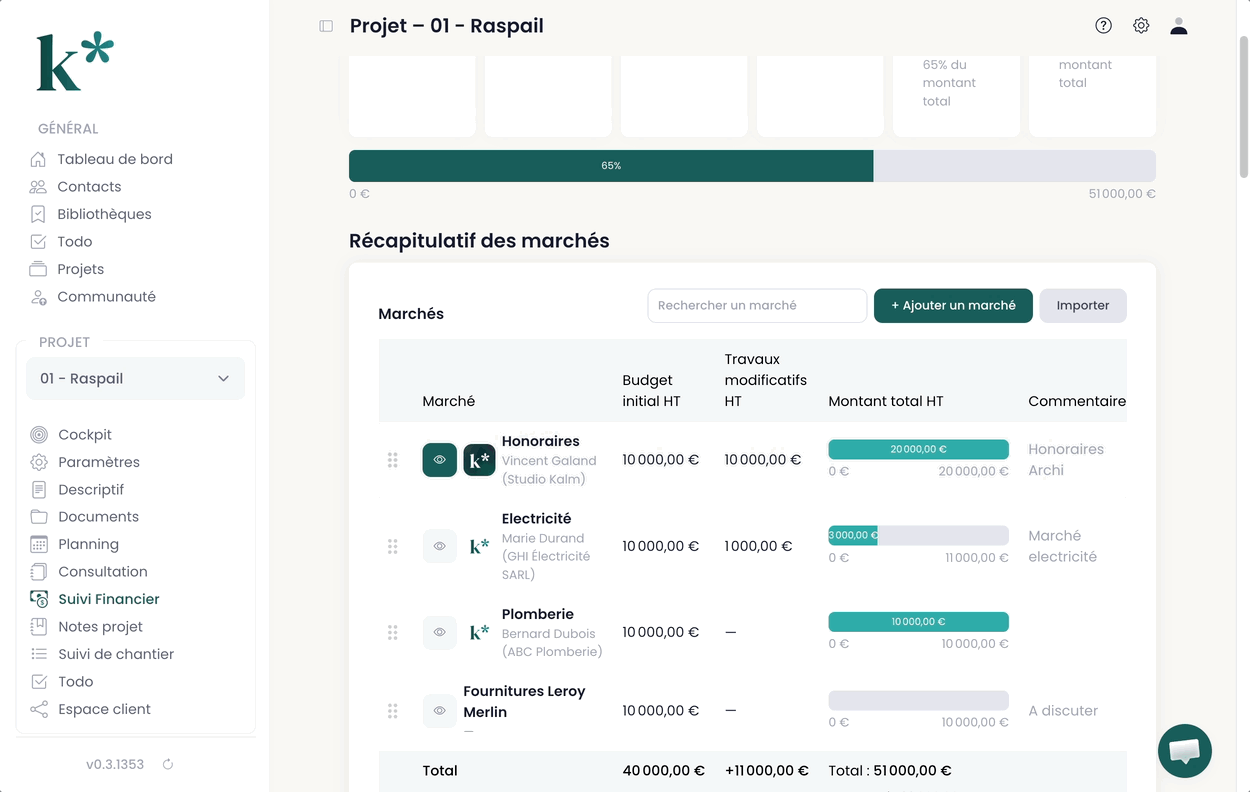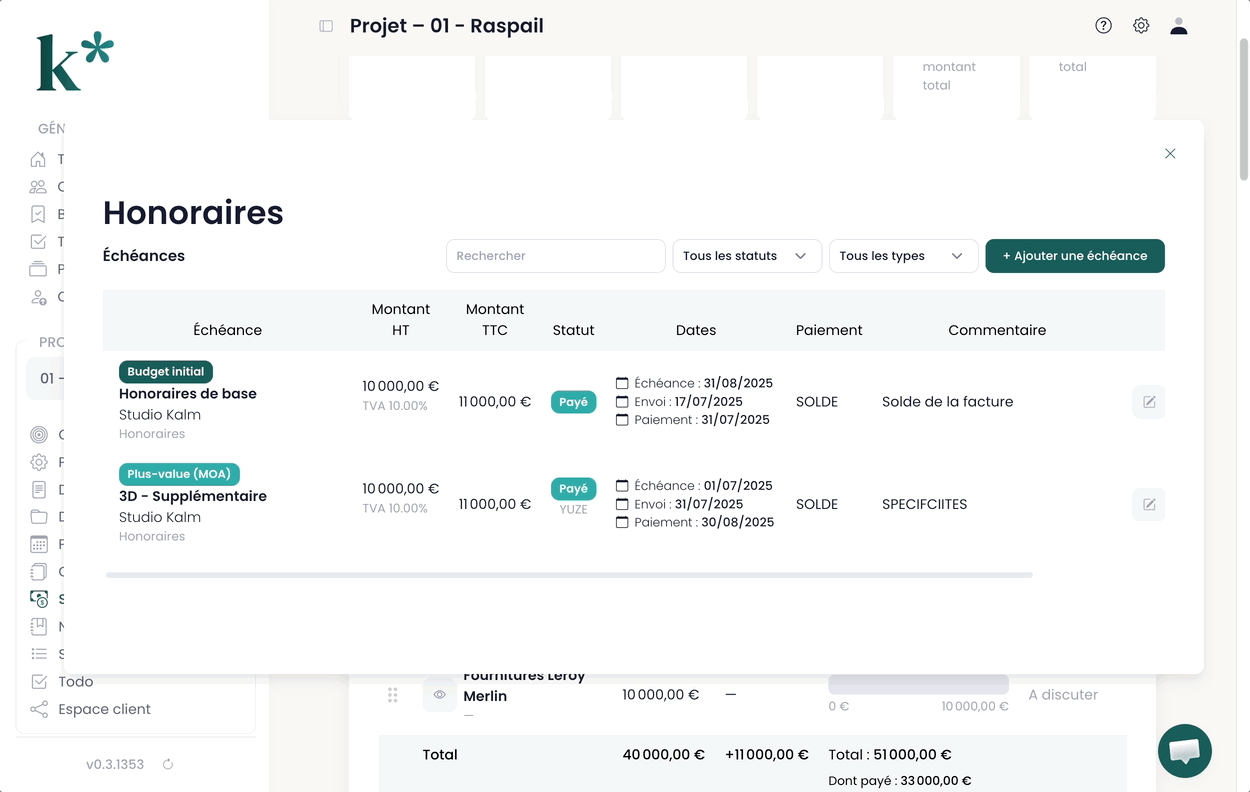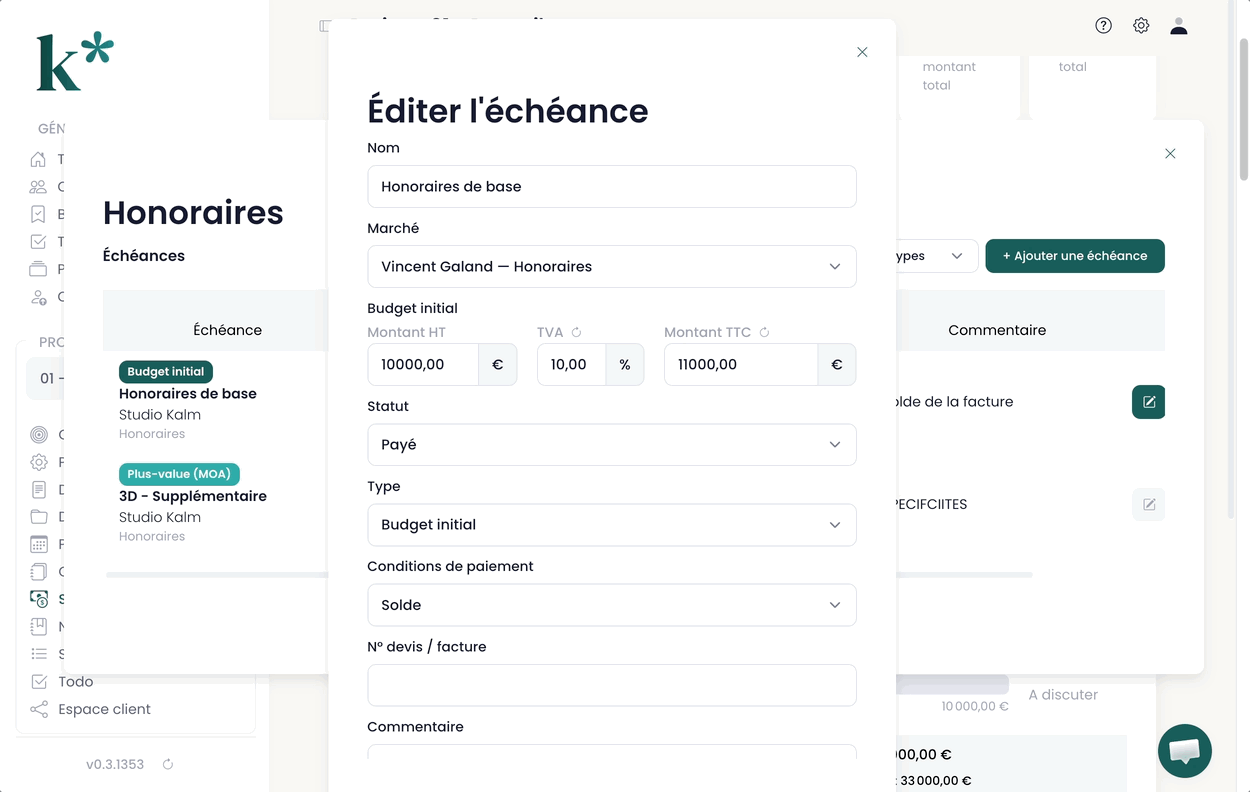
Kalm est un logiciel de gestion de projet pensé pour les architectes : échéancier d'honoraires rattaché aux phases de mission, suivi des règlements et suivi financier de chantier au même endroit. De quoi arriver à l'échéance avec des données de facturation déjà qualifiées, client par client.
Essayer Kalm gratuitementSources : Préparez-vous à recevoir la facturation électronique (Ordre des architectes) ; E-reporting des données de transaction (impots.gouv.fr) ; Article 1788 D du Code général des impôts (Légifrance).
Gagnez 5 à 10h/semaine
sur votre gestion de projet
Tous vos outils dans un seul outil
Soignez votre relation client

Planning chantier